Krisen eskalieren, Aktienmärkte zeigten hohe Widerstandsfähigkeit
Im 3. Quartal 2026 schwanden Hoffnungswerte auf eine zeitnahe Entspannung der geopolitischen Lage sowohl bezüglich des Iran- als auch des Ukrainekriegs. Auch auf der jüngsten UN-Generalversammlung konnten keine belastbaren Annäherungen erreicht werden. Der Trump/XI Gipfel löste ultimativ keine Probleme, aber war Ausdruck zumindest einer temporären moderaten Deeskalation bezüglich des Handels- und Zollkonflikts.
Im Gegenteil kam es bezüglich der geopolitischen Hotspots Ukraine und Iran in den letzten drei Monaten zu Eskalationen, die sich allen voran an den Energiemärkten durch höhere Preise manifestierten.
Im Quartalsvergleich stieg der Ölpreis (Brent) von 73,37 USD auf 103,43 USD per Ultimo September.
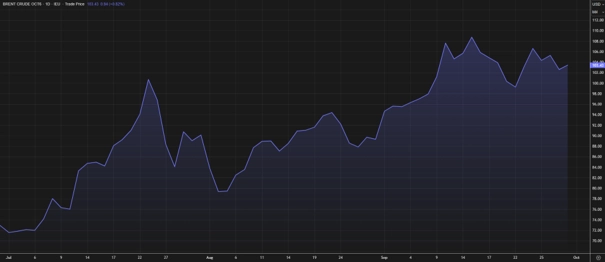
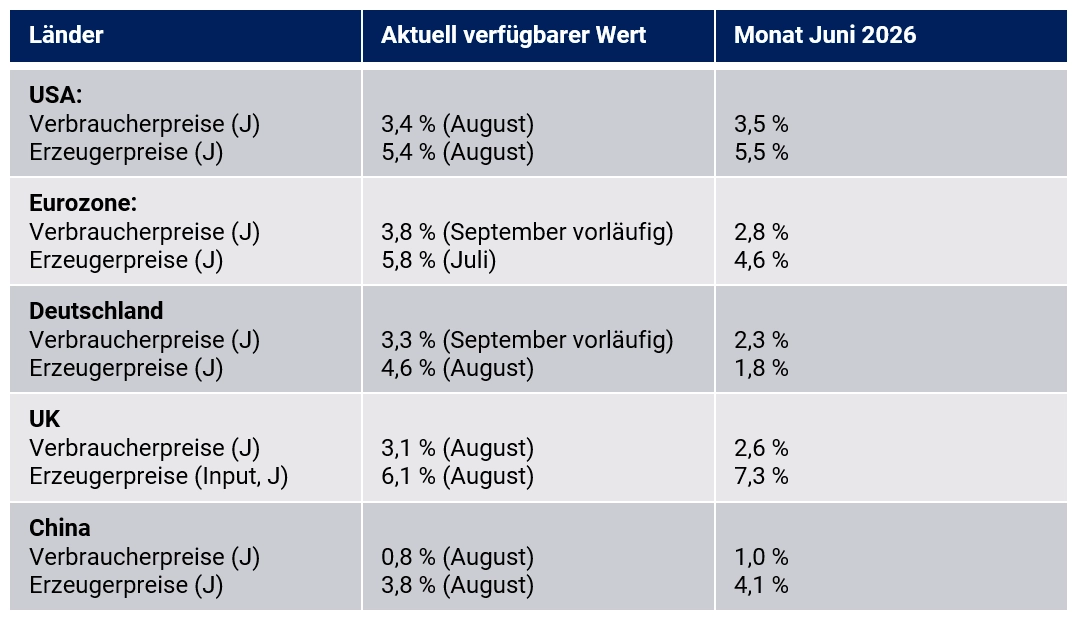
Als Konsequenz ergaben sich deutliche Verspannungen im Sektor der Erzeugerpreise und bisher weniger eklatante, aber nennenswerte preistreibende Wirkungen bei den Verbraucherpreisen.
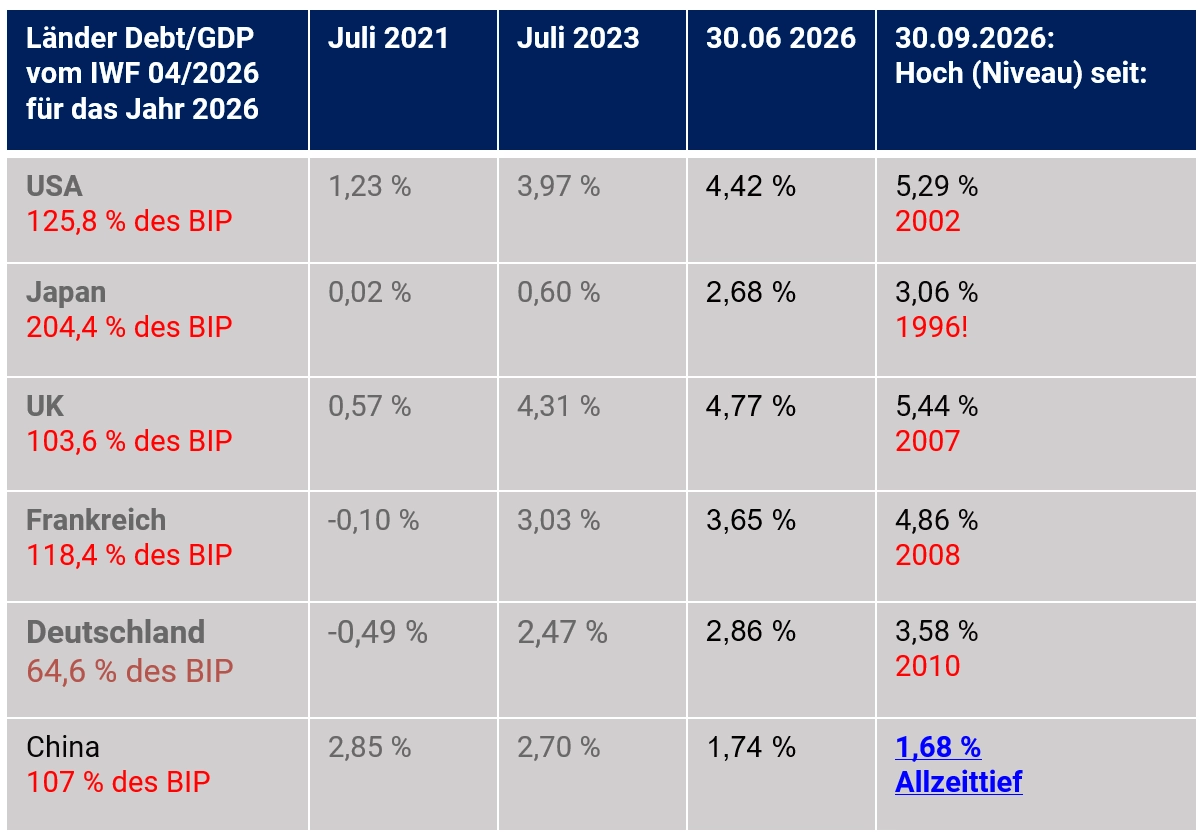
Die Rentenmärkte der bedeutenden westlichen Wirtschaftsnationen reagierten auf diese Entwicklung als auch auf kritischere Verschuldungssituationen der Staaten. Die Renditen der Staatsanleihen markierten mehrjährige Höchststände.
In diesem Umfeld ergab sich eine im Verlauf wechselnde Risikohaltung an den Finanzmärkten. Negative Meldungen belasteten überschaubar, positive Meldungen wurden bisher stärker diskontiert.
Die Inflationssorgen nahmen im Verlauf des Quartals zu. Zinserhöhungs- als auch Inflationserwartungen stiegen. Zentralbanken sahen sich genötigt, Leitzinsen zu erhöhen. In dem Kontext legten Wirtschaftssorgen zu.
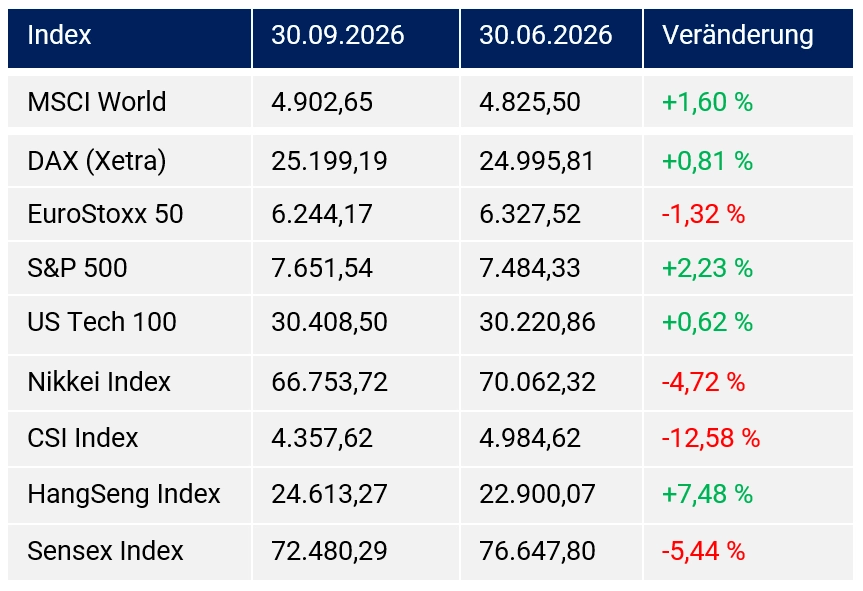
Global betrachtet ergab sich im Quartalsvergleich an den Aktienmärkten trotz der vielseitigen Anfechtungen, wenn man den MSCI World zugrunde legt, eine positive Tendenz. So stieg der MSCI World im Quartalsvergleich um rund 1,6 % und markierte im Quartalsverlauf zwischenzeitlich am 13. August ein neues Allzeithoch bei 5.034,04 Punkten. Die Entwicklungen an den internationalen Aktienmärkten variierten jedoch deutlich. So sank der japanische Aktienmarkt beispielsweise um rund 4,7 %, der indische Markt verlor circa 5,2 %, wogegen Hongkongs Hangseng Index um gut 7,5 % zulegte.
Nicht korrelierte Anlageklassen konnten im Quartalsvergleich Boden gewinnen. Bitcoin stach dabei markant positiv hervor. Gold stieg um 3,75 %, Silber nahm um 3,41 % zu. Bitcoin brachte es auf 42,65 %. Die verstärkte Fokussierung der BRICS-Länder auf Bitcoin neben BRICS-Pay spielt bei der Preisbewegung eine Rolle.
Die Anleihemärkte standen ex China unter starkem Druck. Die Renditen bewegen sich in den westlichen Ländern auf historisch betrachtet hohen und partiell systemisch riskanten Niveaus.
Das Update der World Economic Outlook des IWF, das im Juli unter der Überschrift „Weltwirtschaft in den Gegenströmungen von Krieg und Technologie“ veröffentlicht wurde, lieferte nur eine geringe Anpassung der globalen Wachstumsprognose von 3,1 % auf 3,0 % per 2026. Für 2027 wurde die Prognose um 0,2 % auf 3,4 % angehoben. Industrienationen sollen 2026 ein Wachstum um 1,7 % (-0,1 %) verzeichnen, das BIP des Globalen Südens soll ebenfalls 0,1 % geringer bei nun 3,8 % ausfallen. Die Prognose der USA verharrte bei 2,3 %, die der Eurozone wurde um 0,2 % auf 0,9 % reduziert. Deutschlands BIP-Prognose wurde um 0,1% auf 0,7 % verringert.
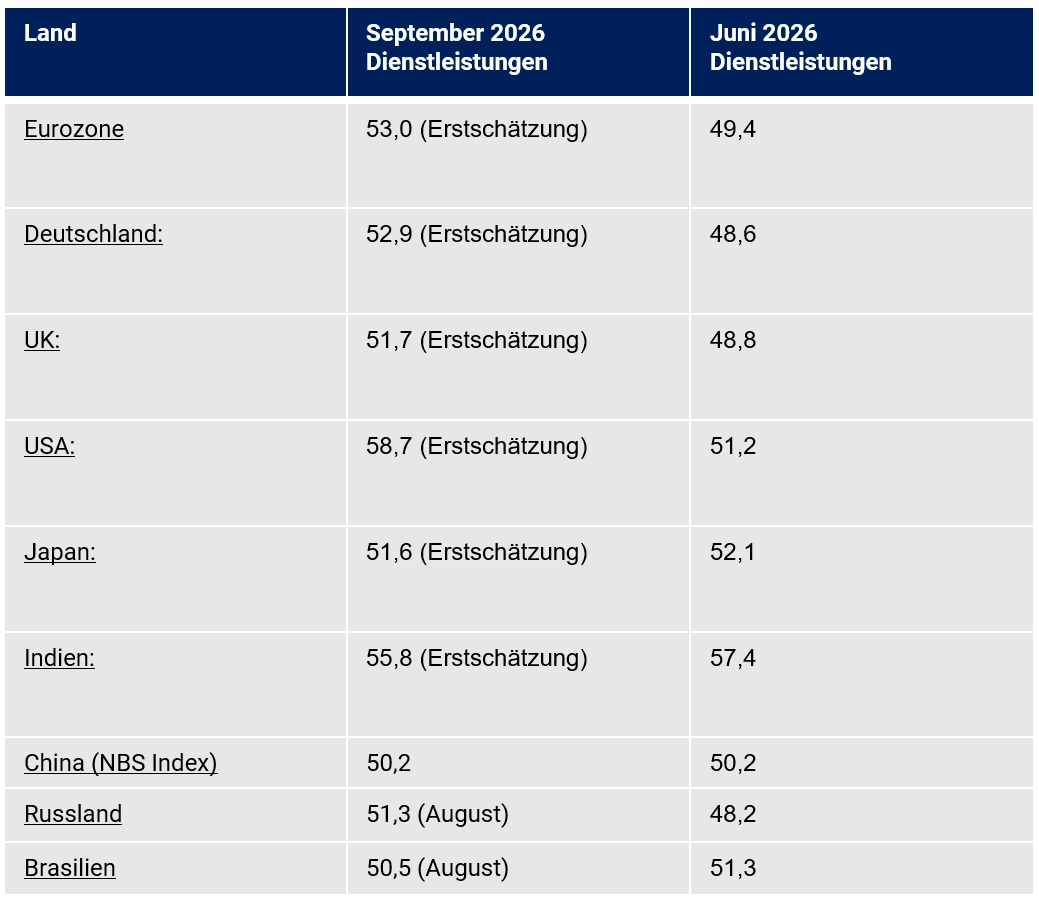
Unter Zugrundelegung der aktuellen Einkaufsmanagerindices (Sentiment-Indikatoren, Frühindikatoren, Scheidewert zwischen Wachstum und Kontraktion 50 Punkte) als Bewertungsmaßstab ergibt sich in der westlichen Welt zum Ende des 3. Quartals 2026 ein positives Gesamtbild. Die USA führen mit 58,4 Punkten im gesamtwirtschaftlichen Zuschnitt (Composite Index, vorläufiger Wert per September) deutlich bezüglich der westlichen Industrienationen oder Industrieregionen, gefolgt von der Eurozone mit 53,1 Zählern (Deutschland 53,8, Frankreich 51,2), Japan mit 52,5 Punkten und dem UK mit 51,7 Punkten. Unter den bedeutenden Wirtschaftsnationen der Welt liegt Indien mit 56,5 Punkten weiter auf einem guten Kurs. Chinas Composite Index stellte sich auf 50,7 Zähler.
Die Inflationsentwicklungen lieferten im 3. Quartal 2026 deutliche Anstiege. Das galt markant für die Erzeugerpreise, in moderaterer Form für die Verbraucherpreise. Der Anstieg der Energiepreise war entscheidender Katalysator. Der Brent-Ölpreis legte im Quartalsvergleich um circa 33,5 % (Brent) zu. Bei den Erdgaspreisen ergab sich in Europa ein massives Plus in Höhe von gut 66,5 % (TTF) im Quartalsvergleich, in den USA dagegen ein Rückgang um rund 7,6 %.
Bei Industriemetallen stellte sich ein uneinheitliches Bild der Preisentwicklungen ein. Während Kupferpreise im Quartalsvergleich auf USD-Basis um rund 8,4 % zulegten, kam es bei Nickel zu einem Rückgang auf USD-Basis um rund 2,8 %. Bei Aluminium ergab sich auf USD-Basis ein Anstieg in Höhe von gut 2,3 %.
Das Bild bei Verbraucherpreisen ist unvollständig, da Daten für September zu großen Teilen nicht verfügbar sind. Die Daten der Eurozone und Deutschlands per September wiesen in Richtung Verspannung im Einklang mit steigenden Energiepreisen. Die US-Preise waren dagegen im Vergleich Juni zu August zart rückläufig (u.a. Divergenz Gaspreise USA/Eurozone). Chinas Daten sind vergleichsweise entspannt, korrelierend mit energiepolitischer Weitsicht und Lagerhaltung.
Das 3. Quartal 2026 war bezüglich der Zentralbankpolitik von Inflationssorgen und Zinserhöhungen geprägt. Die EZB (Anlagezins jetzt 2,50 %), die Federal Reserve (Zielzone der Fed Funds nun 3,75 % – 4,00 %) und die Bank of Japan (jetzt 1,25 %) erhöhten die Leitzinsen jeweils um 0,25 %. Die Notenbanken des UK (3,75 %) und der Schweiz (0,00 %) verzichteten bislang auf Zinserhöhungen.
Fazit: Die Weltwirtschaft zeigt sich trotz der mannigfaltigen Risikoherde weiter widerstandsfähig, messbar an den Einkaufsmanagerindices für die Gesamtwirtschaft und der nur moderaten Anpassung der Welt-BIP-Prognose seitens des IWF. Europas Energieposition, ob der Themen der nachhaltigen Versorgungssicherheit als auch der Energiepreise, belastet perspektivisch und verhindert nachhaltige private Investitionstätigkeit im relativen Vergleich zu anderen Wirtschaftsregionen der Welt. Die USA sind und bleiben die stärkste bedeutende Wirtschaftsnation des Westens mit den besten Aussichten für Investitionen und Stärkung der Basis des Potenzialwachstums.
Das Thema 4. Industrielle Revolution (KI, Robotik) bleibt im Fokus. Im 3. Quartal 2026 zeigten sich Grenzen im Ausbau der KI wegen unzureichender Energiemäntel als auch Kostenexplosionen (Hardware, Zinsen, Energie). Zudem kam es zu einer Debatte, inwieweit KI kontrollierbar ist oder sein wird. KI und Robotik bleiben absehbar entscheidende Wachstums- und Innovationstreiber. Die Unternehmen sind faktisch wegen der darin liegenden Ertragspotenziale gezwungen, den Ausbau beider Sektoren voranzutreiben.
Die Konjunkturverläufe zwischen den Wirtschaftsräumen des Westens und des Globalen Südens blieben und bleiben losgelöst von den aktuellen Krisenherden grundsätzlich pro Globalem Süden ausgerichtet.
Weiter gilt: Während sich der „Globale Süden“ untereinander fortgesetzt globalisiert und organisiert, Effizienzen erhöht und Wachstumspotenziale generiert, läuft der „Westen“, allen voran Europa, das Risiko durch Abgrenzungspolitik und Verweigerung überfälliger Reformen unterproportional zu wachsen.
Das verschärfte Inflationsbild wirkte sich mangels erkennbarer Entspannung bezüglich der Kriege im Iran und der Ukraine global belastend aus.
Die Perspektive: Die Widerstandskraft an den Märkten ist noch hoch, das Eis ist dünner
Die Widerstandskraft der Weltwirtschaft und die Resilienz an den Finanzmärkten war bisher auch in einem historischen Kontext bemerkenswert, aber das Eis wird dünner.
Geopolitik wird den Takt der Ökonomie als auch der Finanzmärkte bestimmen. Zum Ende des 3. Quartals 2026 sind keine belastbaren Lösungen der geopolitischen Konflikte absehbar. Die Vertrauensverhältnisse zwischen den Beteiligten an den Konflikten sind wegen Wortbrüchen und Vertragsbrüchen unzureichend vorhanden. Die Risiken einer Fortsetzung der Konflikte oder weiterer Eskalation sind ausgeprägt. Die Folgen der Konflikte und bisherigen Eskalationen waren und sind je nach Weltregion bedeutend oder signifikant. Ein Fortgang dieser Entwicklungen würde sich zunehmend belastend auf die Weltwirtschaft als auch auf die Finanzmärkte auswirken.
Dabei spielen die Themen der Versorgungssicherheit und der Energiepreise eine prominente Rolle. Das aktuelle Preisgeschehen an den Ölmärkten basiert auf der Freigabe strategischer Ölreserven. Die US-Reserven sind bereits massiv reduziert. Diese Alimentierung ist nicht dauerhaft vollziehbar. Noch kritischer ist es bei Destillaten mit dem Fokus auf Diesel. Die fortgesetzte Zerstörung der Raffineriekapazitäten eskaliert das Versorgungsproblem eklatant. Auch die Freigabe weiterer Reserven auf G-7 Ebene kann nur temporär entlasten.
Fazit: Die geopolitischen und geowirtschaftlichen Risiken bleiben hoch. Entsprechend wird Nervosität in der Realwirtschaft und an Märkten weiter anhalten. Vor diesem Hintergrund ist ein nachhaltiger Lastwechsel in Richtung verstärkten globalen Wachstums unwahrscheinlich.
Die Durchwirkung der geopolitischen Krisen nahm im 3. Quartal 2026 an der Inflationsfront Fahrt auf. Das Risiko weiterer Preisanstiege bei Energie und Destillaten ist hoch, was sich dann zunächst bei Erzeugerpreisen und dann im weiteren Verlauf via Lieferketten in den Verbraucherpreisen niederschlagen würde. Damit verbinden sich potentiell Zinserhöhungen und weitere Renditeanstiege allen voran an den westlichen Rentenmärkten.
Die USA sind und bleiben die Wirtschaftslokomotive unter den großen westlichen Wirtschaftsnationen. Voraussichtlich bauen sie ihre strategische und ökonomische Führungsposition aus. Die USA haben nun nicht nur die Kontrolle über den Panama-Kanal (zuvor China) und Venezuela (weltgrößte Ölreserven), sondern auch über Grönland (Militär, Rohstoffe). Trumps Reformen vergrößern den Standortvorteil der USA. Die von Trump im letzten Jahr eingesammelten Investitionen und Geschäftsvolumina vergrößern den Abstand zu den anderen westlichen Nationen. Zudem ist das Machtsubstrat in den elementaren Feldern, IT, KI, Energie und Militär gegenüber den westlichen „Freunden“ größer denn je und garantiert den USA faktisch ein hohes Durchsetzungsvermögen. Bezüglich Energie sind die USA in der Versorgung weitgehend autark, anders als die Eurozone, das UK und Japan. Das US-Wachstum stellte sich per 2. Quartal 2026 auf 2,2 % in der auf das Jahr hochgerechneten Fassung und überraschte in der letzten Revision positiv. Die Industrieproduktion stieg im Jahresvergleich per August um 1,42 % nach 1,13 % per Juli. Die Einzelhandelsumsätze verzeichneten im Jahresvergleich per Mai einen Anstieg um 6,01 % nach zuvor 5,03 % (nicht inflationsbereinigt). Die lange Zeit in Rezession befindliche US-Immobilienwirtschaft bleibt im Krisenmodus. Der NAHB Housing Market Index stand per September 2026 mit 32 Punkten weiter tief im kontraktiven Bereich.
Deutschland und Frankreich waren mangels umfassender Reformpolitik im 3. Quartal 2026 Belastungsfaktoren trotz partieller ökonomischer Belebung in der Eurozone. In Frankreich bleibt die Situation kritisch, da die Minderheitsregierung keine Möglichkeiten hat, nachhaltige Reformpolitik zu etablieren. Die Regierung senkte die Wachstumsprognose für das Jahr 2026 und erhöhte die Haushaltsdefizitprognose.
Die deutsche Regierung bewegte sich im 3. Quartal 2026 fortgesetzt im Feld der Reformankündigungen (aktuell Verschiebung der großen Pflegereform) und hat laut Meinungsumfragen das Vertrauen der Bevölkerung, aber auch großer Teile der Wirtschaft verloren.
Die ehemaligen Problemländer Spanien, Portugal und Griechenland sind dank der Reformen die Stabilisatoren in der Eurozone. Fehlende Konkurrenzfähigkeit Deutschlands und die Strukturkrise Frankreichs sind die belastenden Merkmale. Kontinentaleuropa (ex Schweiz) wird auch im 4. Quartal 2026 Verlierer innerhalb des Westens bleiben.
Indien liefert trotz der belastenden Folgen des Irankriegs unverändert in Asien die stärksten Datensätze und hält an einem ambivalenten Kurs zwischen Westen und Globalem Süden fest. Die Sentiment-Indikatoren sind jedoch wegen der Energielage auf hohem Niveau rückläufig. Noch ist der hohe Wachstumspfad nicht gefährdet.
Die Grundausrichtung der Regierung Chinas stabilisiert den Ausblick im Hinblick auf die exogenen Herausforderungen. Ein Wachstumspfad um die Marke von 4,5 % ist gewährleistet. Zuletzt wurden Maßnahmen getroffen, den Bau- und Immobilienmarkt durch spezifische Zinsentlastungen zu stärken. Jüngste Datensätze, ob Sentiment-Indikatoren (PMIs) oder harte Daten wie Industrieproduktion, Unternehmensgewinne zeigten sich widerstandsfähig. Ausreißer waren enttäuschende Einzelhandelsdaten. Zinssenkungen zur Stimulanz sind im Hinblick auf den hohen positiven Realzins möglich (1,2 %). Die Daten Chinas sollten vor diesem Hintergrund weiter von Stabilität mit positivem Grundton geprägt sein.
Die in die Zukunft gerichteten Wirtschaftsdaten deuten in der Gesamtheit noch in Richtung einer stabilen oder positiven Grunddynamik der Weltkonjunktur.
Der Einkaufsmanagerindex (Juni) signalisiert im Sektor des Verarbeitenden Gewerbes für die USA mit 55,9 Punkten (S&P Index) ausgeprägte Expansion. In Japan liegt der Index bei 54,1 Zählern. Der Index der Eurozone kommt auf 52,9 Punkte. Im UK ergeben sich 51,9 Punkte. Deutschlands Index weist mit 53,9 Zählern eine beachtlichen Wert auf, der aber im diametralen Widerspruch zu den Daten der Industrieproduktion steht (-1,63 % im Jahresvergleich).
Die aktuell verfügbaren Werte der Länder des Globalen Südens für diesen Sektor belegen für Indien mit 55,1 Zählern starke Expansion und für China mit 50,1 Punkten (Industrieproduktion im Jahresvergleich +5,2 %) überschaubares Wachstum. Russlands Index bringt es auf 49,8 Zähler (Industrieproduktion -0,6 %). In Brasilien war die Stimmung vor den Präsidenten-Wahlen mit einem Indexwert von 44,8 Punkten im Keller (Industrieproduktion -1,2 %).
Der Dienstleistungssektor bewegte sich im 2. Quartal 2026 laut Einkaufsmanagerindices in einer Gesamtbetrachtung im Wachstumsmodus.
Am Rentenmarkt kam es zu markanten Renditeanstiegen wegen erhöhten Inflationspfaden und fortgesetzten verstärkten Inflationsrisken, partiell gekoppelt mit Sorgen über hohe und wachsende Staatsschuldenstände insbesondere in Frankreich, dem UK, aber auch in den USA und Japan. Diese Wirkkräfte bleiben im 4. Quartal 2026 virulent. Die Zuspitzung der Rentenmarktschwäche ist mangels politischer Bereitschaft, die geopolitischen Krisen zu entschärfen und durch überzeugende Reformpolitik das Thema Staatsschulden anzugehen, in hohem Maße wahrscheinlich. Diese Zuspitzung kann in einer Systemkrise münden.
Der Industrierohstoffsektor hatte auf die Weltwirtschaft und die Weltfinanzmärkte insbesondere bezüglich der Energiepreise belastende Auswirkungen. Die Industriemetallpreise lieferten ein durchwachsenes Bild. Für das 4. Quartal 2026 ist das Risiko ausgeprägt, dass sich die globale Energielage nicht entspannt.
Im Sektor der Agrarrohstoffe gab es im Quartalsvergleich sowohl Preisanstiege als auch Preisrückgänge. Der Weizenpreis nahm um knapp 20,2 % zu. Der Zuckerpreis stieg um knapp 6,7 %. Der Kaffeepreis (Arabica) fiel um knapp 2 %. Orangensaft verzeichnete einen Rückgang um rund 8,2 % und der Kakaopreis stieg um 5,7 %. Das Risiko, dass hohe und unter Umständen höhere Energiepreise auch die Preise für Agrarrohstoffe treiben, ist ausgeprägt.
Sowohl die Entwicklung der Weltwirtschaft als auch die der Finanzmärkte hängt mehr denn je an der internationalen Politik. Der entscheidende Katalysator für die Zukunft ist die Frage, wie es in den Konflikten hinsichtlich Iran und Ukraine weitergeht.
Im relativen Vergleich sind die USA, China, aber auch ansatzweise Indien und Russland bezüglich der Themen Energie, Teilnahme an der 4. Industriellen Revolution, Autarkie, Rahmendaten und direkte als auch indirekte Folgen des Irankriegs widerstandsfähig. Westeuropas Energieabhängigkeit und das hiesige Energiepreisniveau als auch die Reformschwäche Frankreichs und Deutschlands gekoppelt mit langjähriger Politik gegen und nicht für die Wirtschaft machen Kontinentaleuropa fortgesetzt vulnerabel, auch weil eine angemessene Teilhabe an der 4. Industriellen Revolution nicht gewährleistet ist.
Das verschärfte Inflationsbild wirkt sich mangels erkennbarer Entspannung bezüglich der Kriege im Iran und der Ukraine global belastend aus. Das Risiko eines „Inflationsunfalls“ nimmt zu. Die Themen Zinserhöhungsrisiko als auch Systemkrise durch weitere Renditeanstiege an den Rentenmärkten werden bedeutender mit negativen Implikationen für die globale Wirtschaft als auch die Finanzmärkte. Das 4. Quartal 2026 ist mit erheblichen Risikoclustern konfrontiert.
Der Finanzmarkt und die Wirtschaft
Die globale Konjunkturlage fällt zunehmend heterogener aus, ist aber in der Gesamtschau bisher von Stabilität geprägt. Der Aspekt der preislich konkurrenzfähigen Energieversorgungslagen als auch konkurrenzfähiger Rahmendaten in den Ländern oder Regionen wird bedeutender.
An den Finanzmärkten ergab sich im Sommerquartal 2026 unter Ausblendung des Rentenmarktes Widerstandsfähigkeit, die besonders in der ersten Quartalshälfte ausgeprägt war. Im weiteren Verlauf waren erhöhte Nervosität und partiell Risikoaversion als auch Liquiditätspräferenz im Zuge der geopolitischen Eskalation als auch der Schwäche der Rentenmärkte auszumachen.
Unter Liquiditätspräferenz litten in der 2. Quartalshälfte die nicht korrelierten Anlageklassen Gold und Silber. Bitcoin gewann dagegen fulminant an Boden. Die BRICS-Agenda, Bitcoin stärker zu nutzen, war dafür mitentscheidend.
Die beginnende Quartalsberichtssaison lieferte erste positive Signale, unter anderem bei Micron. Der Fokus liegt auf der Wirkung des verstärkten Einsatzes von KI auf die Unternehmensergebnisse in der Breite.
Der USD gewann gegenüber dem Euro im Quartalsvergleich zuletzt an Boden.
Aktienmärkte: MSCI legt zu, aber heterogenes Bild an den Weltmärkten
Das Sommerquartal war an den Aktienmärkten im Quartalsvergleich gemessen an dem MSCI-Index mit positiven Vorzeichen konnotiert. Zwischenzeitlich konnte der MSCI-World-Index am 13. August einen neuen Rekordwert markieren. Dieses Niveau konnte aber nicht gehalten werden, da sowohl die geopolitische Lage eskalierte als auch der Ausverkauf an den Rentenmärkten belastete.
Der MSCI-World Index verzeichnete im Quartalsvergleich ein Plus in Höhe von 1,60 %. US-Märkte performten positiv. Der US-Tech 100 stieg um 0,62 %, während der S&P 500 um 2,32 % zulegte. Europa bot kein einheitliches Bild. Der DAX stieg um 0,81 %. Dagegen sank der EuroStoxx 50 um 1,32 %. Der Nikkei Index Japans korrigierte in Teilen den steilen Anstieg des Vorquartals (+37,21 %) und gab um 4,72 % nach. Chinas CSI Index verlor beachtliche 12,58 %. Der indische Sensex Index gab um 5,44 % nach. Der HangSeng-Index (Hongkong) holte die Verluste des Vorquartals (-7,62 %) mit +7,48 % nahezu auf.
Das Thema Tech zeigte in diesem Jahr fortgesetzt hohe Volatilität, die sich aber immer wieder ultimativ in höheren Kursen niederschlägt. So wurden zu Beginn der Berichtssaison die Markterwartungen bei Micron deutlich übertroffen. Die Realwirtschaft sieht sich immer stärker gezwungen, technisch aufzurüsten, um einerseits Produktivität und Erträge zu erhöhen, aber auch um die Existenz zu sichern. Entsprechend steigt der Bedarf.
Die Verwerfungen an den Rentenmärkten, die Leitzinserhöhungen als auch potentiell weitere Zinserhöhungen belasteten den Markt im historischen Kontext unterproportional.
Das Risiko der fehlenden Energieversorgungssicherheit bleibt real, aber wird ebenso an den Märkten nur in Ansätzen diskontiert.
Für das Herbstquartal liegt der Fokus auf den weiteren Entwicklungen des Iran- und des Ukrainekriegs. Entspannung forciert Chancen, Verspannung dagegen Abwärtspotenzial an den Aktienmärkten. Volatilität wird uns auch im 4. Quartal 2026 begleiten, denn die Berechenbarkeit ist bezüglich der Geopolitik nicht gegeben.
Rentenmärkte: Das Thema Systemrisiko rückt in den Fokus!
An den Rentenmärkte kam es im 3. Quartal 2026 ex China zu starken Renditeanstiegen. Das Tempo der Anstiege hat ansatzweise Krisenqualität. Die Höhe der Renditen impliziert Potenzial für zukünftige Systemrisken, insbesondere bezüglich der Eurozone und des Euros.
Begründen lässt sich der kritische Anstieg der Renditen mit den geopolitischen Eskalationen, den daraus resultierenden Inflationsimpulsen, dem Druck auf Zentralbanken, auf die Inflation zu reagieren, als auch auf den Verfall der Staatsfinanzen Frankreichs, des UK, Japans und der USA. Reformunwilligkeit (Deutschland) als auch der Reformunfähigkeit (Frankreich) kommen dazu.
Die Akzeptanz der westlichen Anleihemärkte nimmt im Globalen Süden grundsätzlich ab. Die Finanzmittel werden selbst vor Ort benötigt und der hybride Krieg gegen Länder des Globalen Südens seitens des Westens mit Sanktionen und Zöllen, die nicht WTO-rechtskonform sind, untergräbt das Vertrauen in unsere Märkte. Das verschärft das Finanzierungsproblem insbesondere problembehafteter Länder im Westen.
Zusätzlich tritt der enorme Kapitalbedarf zur Finanzierung der 4. Industriellen Revolution in Konkurrenz zu den Staatsfinanzierungen. Diesbezüglich muss die Ausgangslage für die Rentenmärkte im 4. Quartal als problembehaftet klassifiziert werden.
Devisenmärkte: Der USD gewinnt gegenüber dem USD zart an Boden
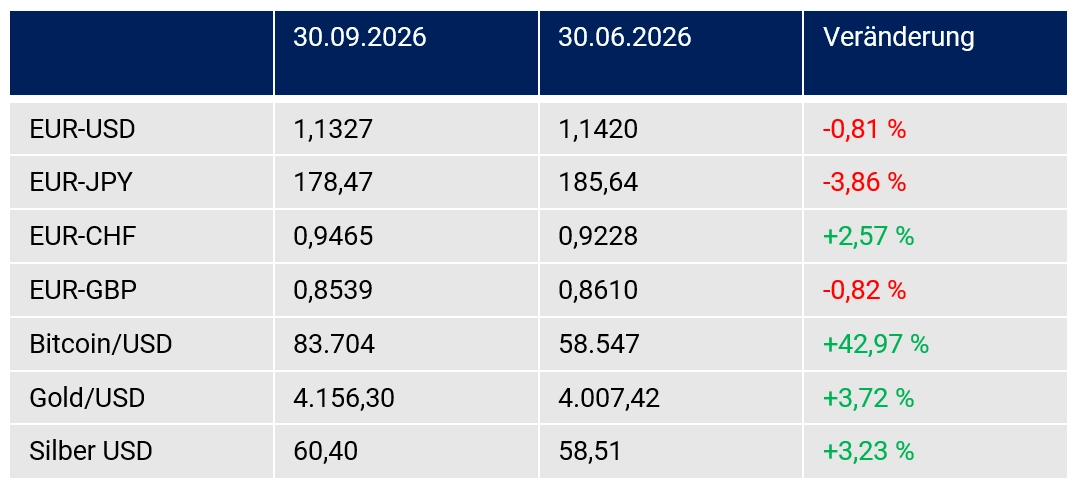
Der Euro kam im 3. Quartal 2026 unter Schwankungen gegenüber dem USD ab letztem Drittel des August unter Verkaufsdruck. Im Quartalsvergleich kam es zu einem Anstieg des USD gegenüber dem Euro um 0,81 % nach 1,16 % im Vorquartal. Trotz der Verluste ist der Euro gegenüber dem USD weiter ob der Konjunkturschwäche, der Strukturdefizite, mangelnder Reformpolitik als auch Energierisiken und Teilhaberisiken an der 4. Industriellen Revolution hoch bewertet.
Die erodierende Akzeptanz des USD wegen der illegalen Sanktionspolitik und der „Gutsherrenart“ als auch der Unberechenbarkeit der US-Außenpolitik bleibt für den USD ein Malus. Diese Belastung stand im 3. Quartal 2026 wie bereits im Vorquartal weniger im Fokus. Die internationale Durchsetzungskraft der USA innerhalb der westlichen Länder ist hoch und impliziert für diese Währungsaustauschverhältnisse potentielle Stärke des USD. Gegenüber GBP verlor der EUR 0,82 % im Quartalsvergleich nahezu analog zum USD. Durch die Interventionen der US-Notenbank mit der Bank of Japan zu Gunsten des JPY kam es im Quartalsvergleich zu einer Aufwertung des JPY um 3,86 % gegenüber dem Euro. Der CHF gab gegenüber dem Euro um 2,57 % nach.
Silber (+3,23 %) und Gold (+3,72 %) legten im 3. Quartal 2026 nach der ausgeprägten Schwäche im 2. Quartal 2026 zu. Bis Mitte August war der Anstieg stark (Gold 4.680 USD, Silber 69 USD). Dann setzten Gegenbewegungen aus Liquiditätspräferenz ein.
Bitcoin war im 3. Quartal 2026 nach drei schwachen Quartalen der Outperformer mit einem Anstieg gegenüber dem USD um knapp 43 %. Die Hinwendung der BRICS-Staaten zu Bitcoin, die beim BRICS-Gipfel in Indien kommuniziert wurde, war und ist für die aktuelle Bewertung mit verantwortlich.
Copyright / Quelle / Zuerst erschienen bei: netfonds.de